גל שוק השכרת ה-GPU בענן (Neocloud GPU Rental Wave)
הגדרה
"ניאו-ענן" (Neocloud) הוא כינוי לגל חברות-ענן ייעודיות, שצמחו בחדות ב-2024–2025, שמטרתן העיקרית להשכיר קיבולת-מעבדים-גרפיים (GPU) לאימון ולהרצת בינה-מלאכותית, בשונה מענני-הענק הכלליים הוותיקים.
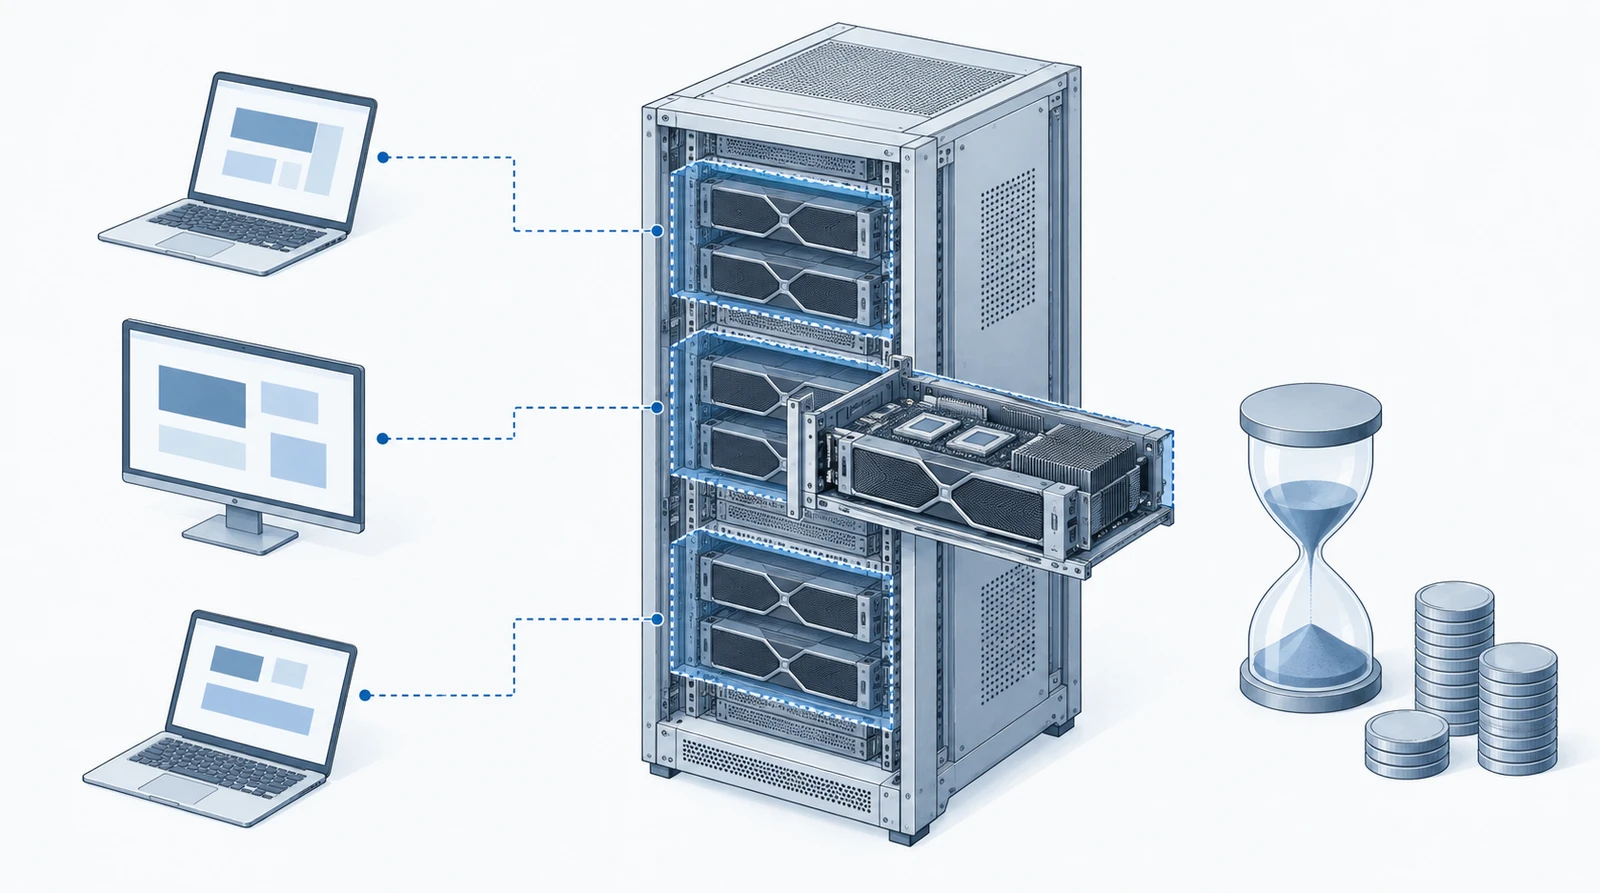
מה זה "ניאו-ענן", ולמה זה שונה מהענן הרגיל
"ניאו-ענן" (Neocloud) הוא כינוי לגל חברות-ענן חדשות-יחסית, שצמחו בחדות ב-2024–2025 סביב מטרה עסקית יחידה וממוקדת: להשכיר קיבולת-מחשוב מבוססת-מעבדים-גרפיים (GPU) לחברות שצריכות לאמן או להריץ מודלי-בינה-מלאכותית — ולא, כמו ענני-הענק הוותיקים (Amazon Web Services, Microsoft Azure, Google Cloud), להציע מגוון-רחב של שירותי-ענן כלליים שה-AI הוא רק אחד מהם. CoreWeave, Lambda, Crusoe ו-Nebius הן ארבע חברות בולטות בקבוצה הזו — כל אחת נבנתה כמעט מאפס סביב הימור יחיד: שהביקוש למחשוב-GPU יגדל מהר יותר משהענני-הענק הוותיקים יספיקו לספק בעצמם.
כמה החברות האלה גדלות: מספרים לפי חברה
הצמיחה בפועל ניכרת בדוחות-הרבעון של החברות עצמן. CoreWeave — שההנפקה שלה בנאסד״ק וההיסטוריה המלאה שלה כחברה מתועדות בערך הנפרד באתר הזה — דיווחה על הכנסות של 2.6 מיליארד דולר ברבעון השני של 2026, עלייה של 112 אחוזים לעומת 1.2 מיליארד דולר ברבעון המקביל ב-2025, וסיימה את 2025 עם צבר-הזמנות חתום של 66.8 מיליארד דולר; לפי הדוח הרבעוני שהגישה ל-SEC על הרבעון השני של 2026, צבר-ההזמנות הבלתי-ממומש (RPO) שלה הגיע עד סוף יוני 2026 ל-103.7 מיליארד דולר. Nebius, מתחרה קטנה-יותר, דיווחה על צמיחה חדה עוד יותר באחוזים: הכנסות-הענן שלה (Nebius AI) הגיעו ל-575 מיליון דולר ברבעון השני של 2026, עלייה של 514 אחוזים לעומת אשתקד (הכנסות-הקבוצה כולה: כ-582 מיליון דולר, עלייה של 454 אחוזים). Lambda דיווחה על מעל 250 מיליון דולר הכנסות במחצית הראשונה של 2025 בלבד. לפי CNBC, מניותיהן של CoreWeave ו-Nebius עלו ב-19 וב-34 אחוזים בהתאמה מיד לאחר פרסום התוצאות הרבעוניות שלהן באוגוסט 2026.
גודל-השוק הכולל: הערכות שונות, אותו כיוון
לפי Synergy Research Group, שוק-הניאו-ענן העולמי צפוי לצמוח לכ-400 מיליארד דולר עד 2031 — קפיצה שהחברה מתארת כ"מונעת ביקוש-תשתיות-AI גואה". דיווח נפרד של Fierce Network מצטט תחזית שונה במעט: צמיחה שנתית ממוצעת של כ-69 אחוזים שתביא את השוק לכ-180 מיליארד דולר עד 2030. שני המספרים אינם סותרים זה-את-זה — הם הערכות של שני גופי-מחקר שונים, לתקופות-זמן שונות במקצת — אבל שניהם מסכימים על הכיוון: שוק שגדל בקצב-מהיר-במיוחד, לא נישה שולית.
Crusoe: שחקנית רביעית, וגיוס-ענק בספטמבר 2026
Crusoe, החברה הרביעית בקבוצה, שנוסדה ב-2018 במקור כמיזם לכריית-מטבעות-קריפטוגרפיים ופנתה בהמשך לתשתיות-AI — דפוס-הקמה שמזכיר את זה של CoreWeave עצמה — ממחישה עד כמה מהיר קצב-הגיוסים בענף. לפי TechCrunch, באוקטובר 2025 גייסה Crusoe 1.38 מיליארד דולר לפי שווי של 10 מיליארד דולר, וב-17 בספטמבר 2026 הודיעה על גיוס סבב-F בהיקף 3.9 מיליארד דולר לפי שווי-חברה של 30.9 מיליארד דולר. הסבב, שהובילו שלוש קרנות-השקעה, כלל גם את NVIDIA ואת רשות-ההשקעות של קטאר (QIA); לפי הודעת החברה עצמה, ה"ערך-החוזי הכולל" (TCV) שלה חצה את ה-140 מיליארד דולר. מבין הפרויקטים הבולטים של Crusoe: אתר-נתונים גדול באבילין שבטקסס, שבו משתמשת OpenAI (ובין לקוחותיה של Crusoe נמנות גם Meta, Microsoft ו-Oracle) — עדות נוספת לכך שהתלות בקומץ-לקוחות-ענק חוצה את כל השחקנים בקבוצה, לא רק את CoreWeave.
מודל-עסקי שונה מהותית מהוצאת-ההון של ענני-הענק
ההבדל בין הניאו-עננים לענני-הענק הוותיקים אינו רק בגודל אלא בעצם המבנה הפיננסי: ענני-הענק בונים תשתיות-AI מתוך תזרים-המזומנים העצום שלהם עצמם, כחלק מהיצע-שירותים כללי — תופעה שמתועדת בהרחבה בערך הנפרד "גל בניית תשתיות הענק לבינה מלאכותית". ניאו-עננים, לעומת זאת, נבנים לרוב סביב מימון-חוב ומינוף, שבו מעבדי-ה-GPU עצמם משמשים כבטוחה — מודל ייחודי שההיסטוריה המלאה שלו, כפי שהתפתחה אצל CoreWeave, מתועדת בערך הנפרד שלה. המשמעות המעשית: ניאו-ענן הוא ספק-שירות שמשכיר-הלאה קיבולת שהוא עצמו לווה-כדי-לרכוש, ולא בעל-תשתית שממנה עצמו מהרווחים השוטפים. דוגמה קונקרטית ועדכנית לאותו מודל: ב-27 באוגוסט 2026 סגרה Lambda מתקן-הלוואה מסוג "term loan B" בהיקף 926 מיליון דולר, המובטח בעצמם במעבדי-ה-GPU שהיא מממנת בכספי ההלוואה — ולפי הודעת החברה עצמה, זהו הגיוס הראשון מסוגו בתעשייה: הלוואת-term-loan-B שקיבלה דירוג-השקעה (Baa2 מ-Moody's) עבור ניאו-ענן פרטי. ההלוואה, שנפרעת עד 31 בדצמבר 2030, נועדה לממן רכישת-GPU עבור לקוח בודד בעל דירוג-השקעה משלו — המחשה לאופן שבו חוזה-לקוח ארוך-טווח משמש עוגן למימון-החוב בענף.
התלות בלקוחות בודדים: הסיכון המשותף לכל השחקנים
המודל הזה חושף את החברות האלה לסיכון-ריכוזיות: חלק גדול מהכנסותיהן תלוי בחוזים ארוכי-טווח עם מספר-קטן-של-לקוחות. הדוגמה המתועדת ביותר היא CoreWeave, שחתמה עם OpenAI על חוזה-ענן בהיקף של כ-12 מיליארד דולר לחמש שנים (פרטים מלאים בערך הנפרד שלה) — סכום שהופך לקוח-אחד לגורם-מכריע בתמונת-ההכנסות של החברה כולה. לפי useluminix.com, מודל-ההכנסות של רוב הניאו-עננים נשען דומה על חוזים ארוכי-טווח עם מספר-לקוחות מוגבל, ולא על בסיס-לקוחות מפוזר כמו אצל ענני-הענק הכלליים.
למה זו מגמה חוצה-חברות, לא סיפור של CoreWeave לבד
התופעה נכנסת לקטגוריה הזו בדיוק כי אי-אפשר להסביר אותה על-ידי הצבעה על CoreWeave לבדה: לפחות ארבע חברות שונות — CoreWeave, Lambda, Crusoe ו-Nebius — התכנסו, בנפרד ובערך באותה תקופה, סביב אותו הימור-עסקי בדיוק. שום אחת מהן לא המציאה את הרעיון של "להשכיר GPU כשירות" — כולן זיהו את הפער בין הביקוש-הגואה לתשתיות-AI לבין הקצב שבו ענני-הענק הוותיקים הספיקו לבנות קיבולת בעצמם, ומיהרו למלא אותו במקביל.
📬 הגיליון השבועי של Wiki-AI
פעם בשבוע, ביום ראשון: שלושת הדברים החשובים שקרו בעולם הבינה המלאכותית, בעברית פשוטה, וערכים חדשים באנציקלופדיה. לגיליונות
| הכנסות רבעוניות (רבעון אחרון שדווח) | שינוי שנתי | |
|---|---|---|
| CoreWeave | 2.6 מיליארד דולר (רבעון שני 2026) | +112% |
| Nebius | 575 מיליון דולר (רבעון שני 2026) | +514% |
| Lambda | מעל 250 מיליון דולר (מחצית ראשונה 2025) | לא דווח בנפרד |
שאלות נפוצות ❓
מה ההבדל בין "ניאו-ענן" לענני-הענק הרגילים (AWS, Azure, Google Cloud)?
ניאו-ענן נבנה סביב מטרה יחידה — השכרת קיבולת-GPU לעומסי-AI — ולרוב במימון-חוב שממונף על החומרה עצמה. ענני-הענק הכלליים מציעים מגוון-רחב של שירותים, ומממנים את תשתית-ה-AI שלהם מתזרים-המזומנים העצום הקיים שלהם.
אילו חברות נחשבות "ניאו-עננים"?
הבולטות שבהן: CoreWeave, Lambda, Crusoe ו-Nebius — כולן ממוקדות בהשכרת קיבולת-GPU, וכולן צמחו בחדות ב-2024–2025 (אף שרובן נוסדו שנים קודם לכן).
למה שוק-הניאו-עננים נחשב לגל, ולא רק להצלחה של CoreWeave?
כי לפחות ארבע חברות שונות ובלתי-תלויות הגיעו, כמעט בו-זמנית, לאותו הימור-עסקי בדיוק — לא חברה אחת שהצליחה ואחרות שרק מחקות אותה.
מה הסיכון המרכזי במודל-העסקי הזה?
תלות גבוהה בחוזים ארוכי-טווח עם מספר-קטן-של-לקוחות-ענק (למשל, חוזה CoreWeave-OpenAI בהיקף כ-12 מיליארד דולר), לצד מבנה-מימון ממונף שמעבדי-ה-GPU עצמם משמשים בו כבטוחה.
כמה גדול שוק-הניאו-עננים בפועל?
לפי הערכות שונות: כ-180 מיליארד דולר עד 2030 (Fierce Network) עד כ-400 מיליארד דולר עד 2031 (Synergy Research Group) — מספרים שונים לתקופות-זמן שונות במקצת, אך שניהם מצביעים על צמיחה מהירה.
איך מגייסים ניאו-עננים כסף לבניית תשתית-ה-GPU שלהם?
לרוב במימון-חוב שממונף על החומרה עצמה: ב-27 באוגוסט 2026, למשל, סגרה Lambda הלוואת-"term loan B" בהיקף 926 מיליון דולר, המובטחת במעבדי-ה-GPU עצמם — לפי הודעת החברה, ההלוואה הראשונה מסוגה בתעשייה שקיבלה דירוג-השקעה (Baa2) עבור ניאו-ענן פרטי. Crusoe, לעומת זאת, גייסה הון-מניות: 3.9 מיליארד דולר בספטמבר 2026 לפי שווי של 30.9 מיליארד דולר.